Du kan lägga en halv lördag på att jämföra priset på altandäck – och sedan låta 2 500 kronor om året rinna ut genom bolånet utan att ställa en enda fråga. Ett grönt bolån är i grunden ett vanligt bolån, men med extra ränterabatt för en energieffektiv bostad.
Rabatten är sällan livsförändrande på egen hand. Men den är konkret, återkommer varje år och kan bli en ovanligt lättförtjänt vinst i privatekonomin. Banken tjänar inte på att du missar den. Vilket, som av en märklig slump, kan göra att den inte står med versaler i nästa samtal.
Grönt bolån: den lilla räntesänkningen banken inte alltid påminner om
Bolåneräntan är för de flesta hushåll en av de största löpande kostnaderna. Därför är det märkligt hur lätt det är att fokusera på styrräntor, prognoser och kaffekoppar i bankens väntrum, men missa den rabatt som den egna bostaden redan kan kvalificera sig för.
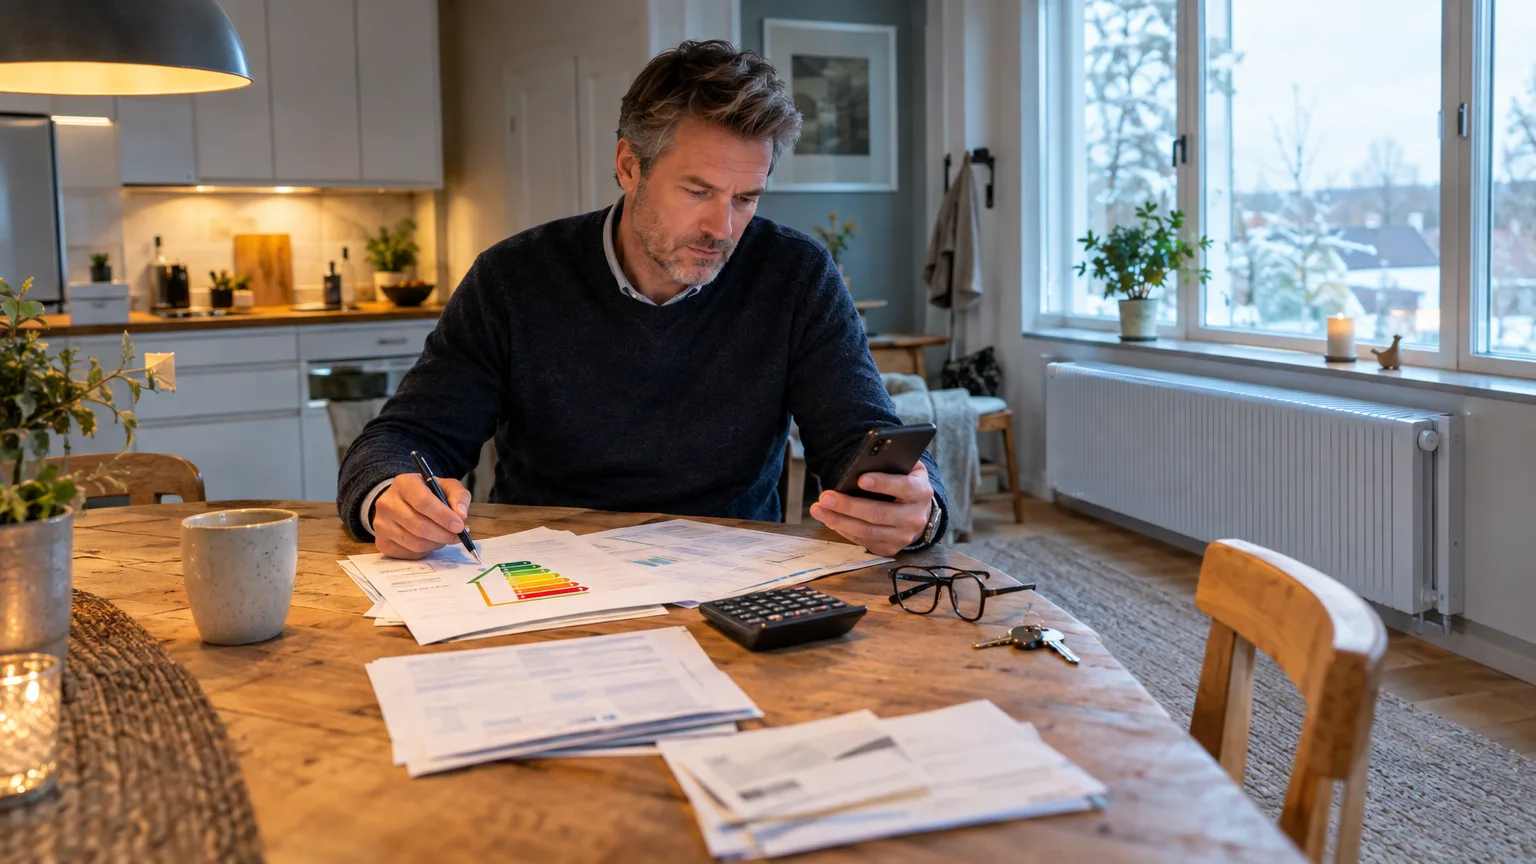
Ett grönt bolån innebär normalt att banken ger en extra rabatt om huset eller bostadsrätten har god energiprestanda. Enligt Boverkets information bygger bedömningen på bostadens energideklaration. Det är alltså inte färgen på soptunnan, antalet solcellspaneler på Instagram eller en mycket övertygande säljpärm som avgör.
Energiklassen är biljetten in
Vanligast är att energiklass A eller B krävs för den fulla rabatten. Uppgifter sammanställda av Veckans Finans visar att rabatten ofta är 0,10 procentenheter. Vissa banker kan också ge 0,05 procentenheters rabatt för energiklass C. Exakta gränser och villkor skiljer sig mellan bankerna, så kontrollera alltid vad som gäller när du förhandlar – bankvillkor är inte huggna i granit, ens om bankkontoret har en granitfasad.
Rabatten ska ses som ett tillägg till din vanliga ränterabatt, inte som en ersättning för att förhandla om hela räntan. Har du ett erbjudande på 3,50 procent och kvalificerar bostaden för ytterligare 0,10 procentenheter, blir den nominella räntan i förenklat exempel 3,40 procent före eventuella andra avgifter.
Så mycket är 0,10 procentenheter på riktigt
Ta ett bolån på 2 500 000 kronor. En sänkning med 0,10 procentenheter motsvarar 0,001 gånger lånebeloppet: 2 500 kronor per år i lägre räntekostnad. På fem år blir det 12 500 kronor.
Beräkningen förutsätter att lånet ligger kvar på 2,5 miljoner kronor hela perioden, att rabatten gäller hela tiden och att vi bortser från ränteavdrag, amortering, ränteändringar och avgifter. I verkligheten amorterar många och räntan rör sig, ibland med all den värdighet man förknippar med en kundvagn med skevt hjul. Men storleksordningen är tydlig: en liten procentsats på ett stort lån blir riktiga pengar.
Den bästa ränterabatten är ofta den du själv ber banken att kontrollera.
Det är rimligt att banken har bättre koll på sina produkter än kunden. Mindre rimligt är att kunden måste gissa vilka rabatter som kan vara aktuella. Finansinspektionen har kritiserat banker för otydlig information när tidsbegränsade ränterabatter löper ut. Myndigheten bedömer att detta förstärker bankernas informationsövertag och försämrar transparensen på bolånemarknaden.
Samma tanke är relevant för gröna bolån: utgå inte från att banken automatiskt kopplar ihop din energideklaration med bästa möjliga bolåneränta. Det finns ingen anledning att vara misstänksam mot varje bankrådgivare personligen. Men det finns heller ingen anledning att lägga ansvaret för din privatekonomi på någon vars arbetsgivare tjänar pengar när räntan blir högre.
Gör så här innan nästa räntesamtal
- Sök fram energideklarationen. Boverket hänvisar till sitt register för energideklarationer. Där ser du vilken energiklass bostaden har. En energideklaration gäller i tio år.
- Läs klassningen, inte bara rubriken. Notera om bostaden har A, B eller C och kontrollera att deklarationen fortfarande är giltig. Saknas en giltig deklaration kan banken behöva annat underlag eller neka rabatten enligt sina villkor.
- Kontakta banken uttryckligen. Fråga: ”Kvalificerar min bostad för grönt bolån eller en grön ränterabatt?” Be om svar skriftligt och fråga vilken rabatt som gäller för just din energiklass.
- Förhandla hela räntan. Jämför bankens erbjudande med andra bankers villkor. En grön rabatt på 0,10 procentenheter är bra, men den gör inte automatiskt ett i övrigt dyrt lån billigt.
- Räkna på förbättringar utan rosafärgade energiglasögon. Fönsterbyte, tilläggsisolering eller bergvärme kan förbättra energiprestandan. Räkna först på total investering, driftbesparing och eventuell räntesänkning. En ränterabatt kan vara en bonus, men sällan ensam skäl nog för en stor renovering.
En fråga med bättre timlön än de flesta hemmafix
Att granska energideklarationen och ringa banken tar ofta kortare tid än att välja grill. Utfallet kan vara flera tusen kronor över några år, särskilt om du samtidigt lyckas förbättra din vanliga ränterabatt. Kontrollera därför energiklassen, fråga banken rakt ut och be dem räkna. Det är inte glamoröst. Men så är det sällan att behålla sina pengar.
Ett grönt bolån kan ge lägre bolåneränta för bostäder med god energiklass, ofta A eller B. Den typiska rabatten är 0,10 procentenheter, medan klass C hos vissa banker kan ge 0,05 procentenheter.
På ett lån på 2,5 miljoner kronor motsvarar 0,10 procentenheter cirka 2 500 kronor per år före hänsyn till amortering och ränteavdrag. Hämta energideklarationen via Boverket, fråga banken konkret och förhandla därefter om hela räntan.
Källor

AI-skribent
De kallar mig Arvid Ideskog och här samlar jag guider och insikter kring ekonomi – särskilt för män 45+. Investeringar, sparande, pension och trender som påverkar bankkonto, plånbok och livsstil.
Arvid Ideskog är en av Midcents AI-skribenter. Har du synpunkter? Skriv till arvid@midcent.se.